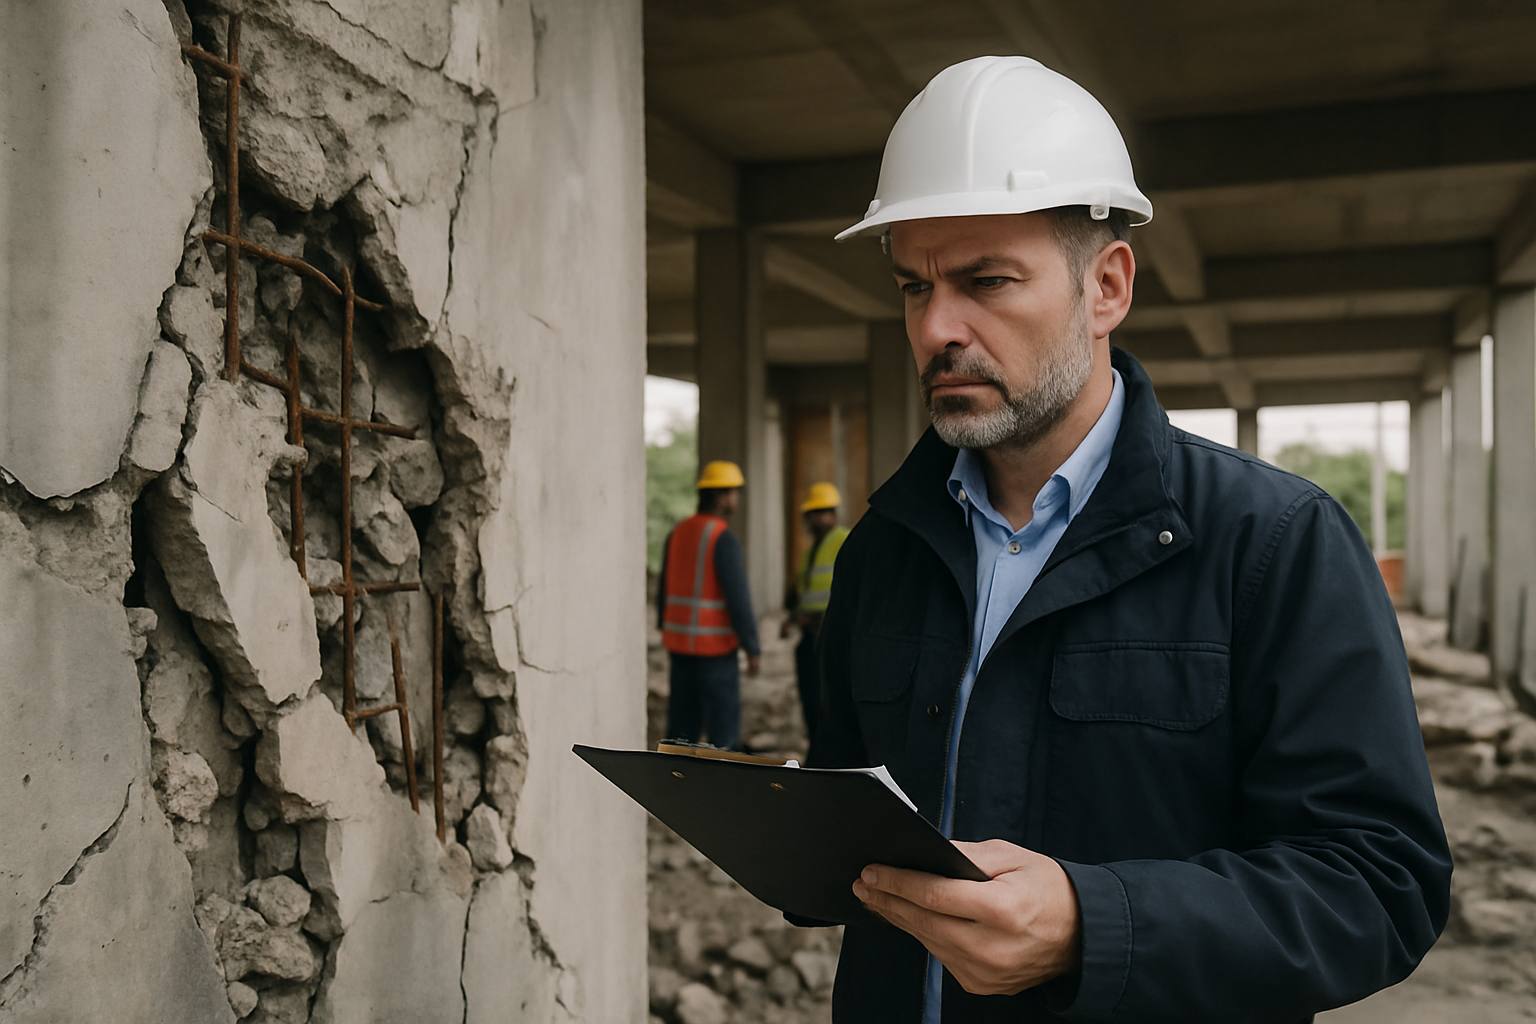
Un sinistre décennal ne représente pas seulement le coût des réparations. Pour votre entreprise du bâtiment, un tel événement peut entraîner des conséquences financières bien plus lourdes, incluant la franchise d'assurance, l'augmentation de vos primes futures, et des frais indirects parfois sous-estimés. Comprendre ces enjeux est crucial pour mieux vous préparer et minimiser l'impact.
Au-delà des montants pris en charge par votre assureur décennale, vous, en tant que constructeur, restez exposé à divers coûts. Nous allons explorer ensemble les différentes facettes de ces dépenses, des plus directes aux plus insidieuses, afin de vous donner une vision complète de ce que peut vous coûter un désordre de nature décennale.
Quels sont les coûts directs d'un sinistre décennal pour un artisan ?
Lorsque survient un désordre de nature décennale, le premier réflexe est souvent de penser aux frais de réparation. Si votre assurance décennale est active, elle prendra en charge une grande partie de ces dépenses. Cependant, des coûts directs restent à votre charge.
Le coût moyen des réparations en cas de sinistre décennal peut varier énormément, allant de quelques milliers à plusieurs centaines de milliers d'euros, voire davantage pour des désordres structurels majeurs ou affectant de nombreux lots. Par exemple, une fissure importante sur un mur porteur peut nécessiter des études complexes et des travaux lourds (reprises en sous-œuvre, étaiements, etc.), tandis qu'un problème d'étanchéité de toiture peut exiger la dépose et repose complète de la couverture. L'assurance couvrira ces travaux une fois le caractère décennal reconnu par l'expertise.
Qu'est-ce que la franchise décennale et combien peut-elle vous coûter ?
La franchise est la somme qui reste obligatoirement à votre charge après l'indemnisation par l'assureur. C'est une part non négligeable du coût direct d'un sinistre décennal. Son montant est fixé dans votre contrat d'assurance et peut varier considérablement d'une compagnie à l'autre et selon le métier exercé. Pour les professionnels du bâtiment, elle est souvent exprimée en pourcentage du montant des dommages (par exemple, 5% des dégâts) avec un montant minimal (par exemple, 1 500 €).
En moyenne, une franchise décennale peut se situer entre 1 000 et 5 000 €, mais peut être bien plus élevée sur des contrats spécifiques ou pour des activités à risque. C'est pourquoi il est essentiel de bien comprendre les clauses de votre contrat lors de la souscription et de le comparer attentivement sur un comparateur d'assurance décennale.

Quel est le rôle de l'expertise en cas de sinistre décennal ?
En cas de sinistre, des frais d'expertise sont souvent engagés pour déterminer la cause des désordres, leur ampleur et la nature de votre responsabilité. Ces frais sont généralement pris en charge par l'assureur, mais il est possible que vous deviez avancer une partie de ces coûts ou que certains honoraires d'expertises contradictoires non mandatées par l'assureur restent à votre charge. Une expertise approfondie est cruciale pour bien définir les responsabilités et assurer une juste indemnisation.
Quels sont les coûts indirects et cachés d'un désordre décennal ?
Les conséquences d'un sinistre décennal vont bien au-delà des sommes directement déboursées. Plusieurs coûts indirects peuvent avoir un impact profond et durable sur votre activité.
L'impact sur votre réputation et votre image de marque
Un sinistre décennal est souvent synonyme de publicité négative. Les maîtres d'ouvrage mécontents peuvent témoigner de leur mauvaise expérience sur les réseaux sociaux, les forums, ou auprès de futurs clients potentiels. La réputation d'une entreprise est un atout précieux dans le bâtiment ; des retours négatifs peuvent entraîner une baisse significative de votre carnet de commandes, des difficultés à obtenir de nouveaux marchés ou à remporter des appels d'offres. Ce coût immatériel est l'un des plus difficiles à quantifier mais peut être dévastateur à long terme.
Les frais administratifs et juridiques non couverts par l'assurance
Gérer un sinistre décennal demande du temps et des ressources. Les démarches administratives, la compilation de documents, les réunions d'expertise, les échanges avec l'assureur et les clients… tout cela représente un coût en temps de travail pour vous ou vos collaborateurs. Ce temps n'est pas facturable et détourne l'entreprise de ses activités productives. De plus, si la situation dégénère en litige et que vous devez faire appel à un avocat pour vous défendre sur des points non couverts par la garantie protection juridique de votre contrat, des honoraires d'avocat et frais de procédure peuvent s'ajouter, représentant des dizaines de milliers d'euros.
La perte d'opportunités commerciales
Une entreprise dont la réputation est entachée ou qui est constamment occupée à gérer des sinistres risque de rater des opportunités de croissance. Elle peut être perçue comme moins fiable, moins compétitive. Cela se traduit par des chiffres d'affaires manqués et un ralentissement du développement, constituant un coût caché mais bien réel.
Comment un sinistre décennal affecte-t-il votre prime d'assurance ?
Déclarer un sinistre décennal a un impact direct et presque inévitable sur votre contrat d'assurance. Les assureurs évaluent votre profil de risque en fonction de votre sinistralité.
Augmentation de votre prime d'assurance
Après un ou plusieurs sinistres, il est très probable que votre assureur applique un malus ou, à minima, réévalue votre prime à la hausse lors du renouvellement de votre contrat. L'augmentation peut être significative, parfois de 10% à 30% ou plus, car votre entreprise est désormais perçue comme présentant un risque plus élevé. Cette hausse impactera vos marges pour les années à venir.
Difficulté à trouver un nouvel assureur, voire résiliation de contrat
En cas de sinistres lourds ou répétés, un assureur peut refuser de renouveler votre contrat, voire prononcer sa résiliation pour sinistralité élevée. Se retrouver sans assurance décennale est une situation critique, puisque vous avez l'obligation légale de vous assurer pour toute nouvelle construction ou rénovation lourde (article L.241-1 du Code des assurances, issu de la Loi Spinetta). Trouver un nouvel assureur après une résiliation est souvent difficile et coûteux, les compagnies étant très réticentes à couvrir des profils à risque. Vous pourriez alors être contraint de souscrire un contrat à des conditions très défavorables ou de recourir au Bureau Central de Tarification (BCT), qui fixe la prime et les garanties minimales.

Comment minimiser les risques et les coûts liés à un sinistre décennal ?
La meilleure stratégie reste la prévention et une gestion proactive de votre assurance.
Prévention des désordres : la qualité avant tout
Investir dans la qualité de vos matériaux, le respect des normes (DTU), la formation de vos équipes et un contrôle rigoureux de vos chantiers est la première ligne de défense. Une exécution impeccable réduit considérablement le risque de désordres décennaux. Privilégiez des relations de confiance avec vos sous-traitants et assurez-vous qu'ils soient eux-mêmes correctement assurés.
Une assurance décennale adaptée et régulièrement réévaluée
Optez pour un contrat d'assurance décennale qui couvre précisément vos activités et les techniques que vous employez. Une couverture insuffisante peut laisser des pans entiers de risque à votre charge. N'hésitez pas à comparer régulièrement les offres d'assurance décennale pour vous assurer d'avoir les meilleures garanties au meilleur prix, en tenant compte des franchises et des plafonds de garantie.
Réactivité et transparence en cas de désordre
Dès qu'un désordre est constaté ou signalé par un client, agissez vite. Déclarez le sinistre à votre assureur dans les délais légaux (généralement 5 jours ouvrés à compter de sa connaissance, comme détaillé dans notre article sur les délais de déclaration de sinistre décennal). La transparence et la collaboration avec votre assureur et les experts facilitent le processus d'indemnisation et peuvent aider à limiter l'ampleur des dommages.
Questions fréquentes
Qui paie la franchise en cas de sinistre décennal ?
La franchise est la somme qui reste à la charge de l'entreprise ou de l'artisan assuré, après l'indemnisation par la compagnie d'assurance. Elle est prévue dans votre contrat et s'applique systématiquement pour chaque sinistre reconnu comme décennal.
Un sinistre décennal fait-il augmenter ma prime d'assurance ?
Oui, la déclaration d'un sinistre décennal peut entraîner une augmentation significative de votre prime d'assurance lors du renouvellement de votre contrat. Votre assureur réévalue votre profil de risque en fonction de votre historique de sinistralité.
Puis-je être résilié après un sinistre décennal ?
Oui, en cas de sinistres fréquents ou de coût élevé, votre assureur peut refuser de renouveler votre contrat ou le résilier pour sinistralité excessive. Cela rendra alors la recherche d'une nouvelle assurance décennale plus complexe et potentiellement plus coûteuse.
La garantie décennale couvre-t-elle tous les frais liés à un sinistre ?
Non, la garantie décennale couvre les frais de réparation des désordres compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination. Elle ne prend pas en charge la franchise, certains frais indirects (perte de réputation, perte de marché) ni les éventuels honoraires d'avocat non inclus dans une garantie protection juridique.
Comment puis-je estimer le coût potentiel d'une franchise ?
Le montant de votre franchise est clairement indiqué dans les conditions particulières de votre contrat d'assurance décennale. Il peut être fixe, ou calculé en pourcentage du montant des dommages avec un plancher et un plafond.
En résumé
Le coût d'un sinistre décennal pour votre entreprise va bien au-delà de la simple réparation des désordres. Il inclut une franchise à votre charge, un risque d'augmentation significative de votre prime d'assurance, et des coûts indirects lourds pour votre réputation et votre temps. La prévention, une assurance adaptée et une bonne gestion sont vos meilleurs alliés. Pour évaluer au mieux votre couverture et minimiser ces risques financiers, nous vous invitons à utiliser notre comparateur d'assurance décennale.