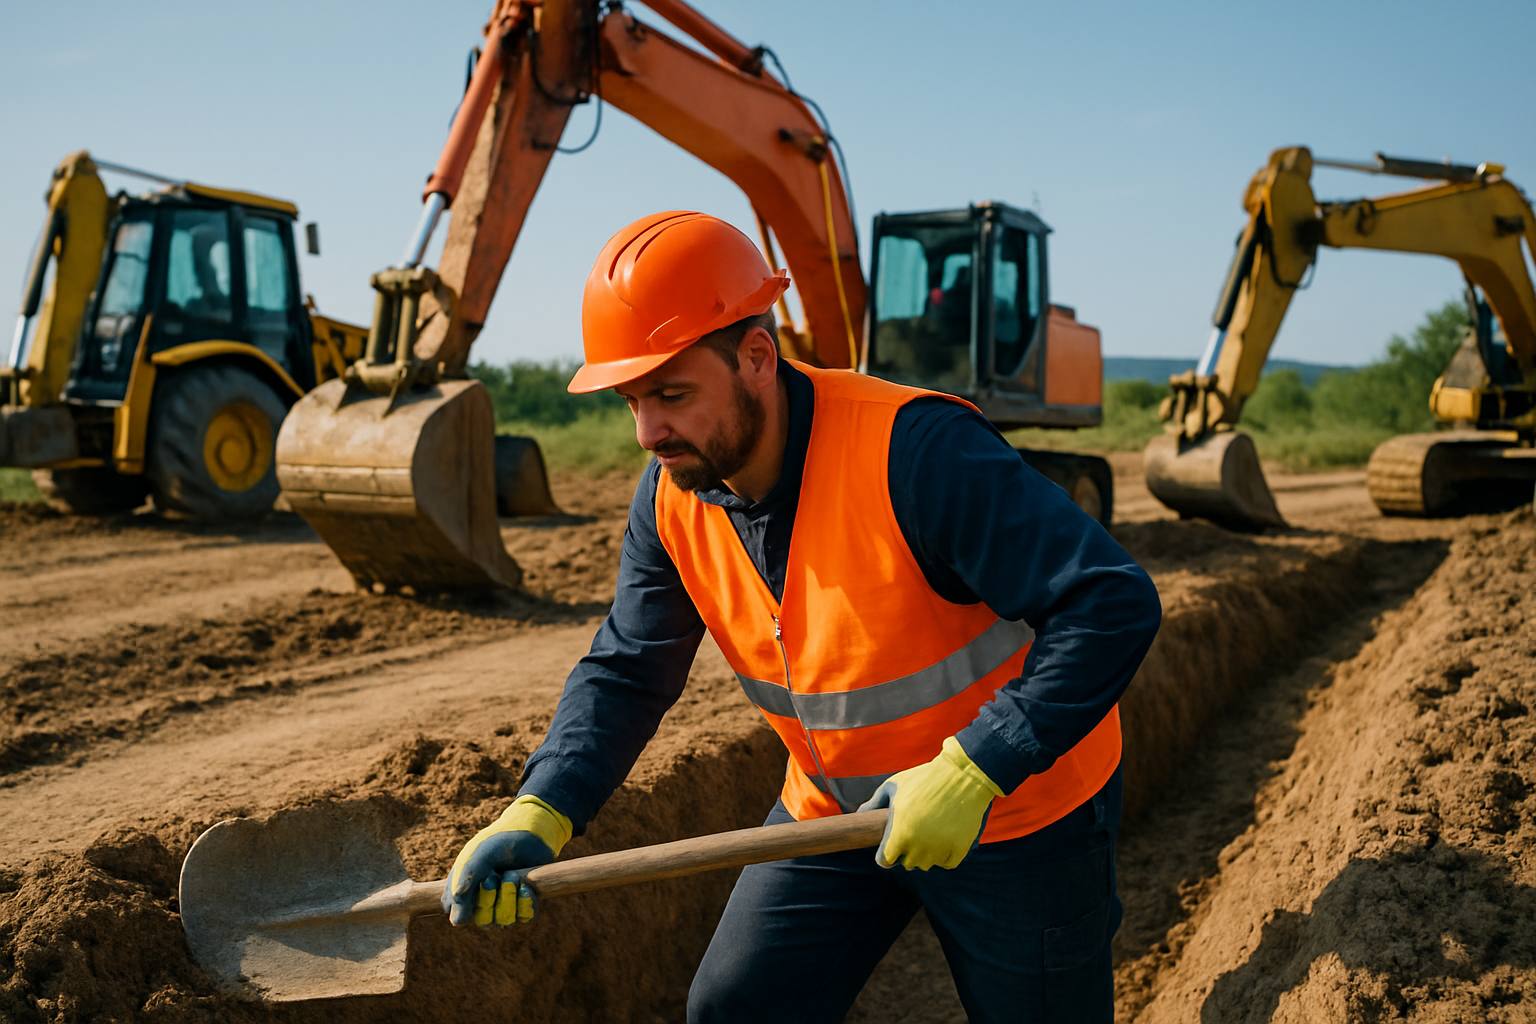
L'assurance Responsabilité Civile Professionnelle (RC Pro) est cruciale pour tout terrassier, qu'il soit auto-entrepreneur ou dirigeant d'entreprise. Elle couvre les dommages corporels, matériels et immatériels causés à des tiers (clients, passants, autres entreprises) durant l'exécution de vos travaux sur un chantier. Indispensable, elle vous protège financièrement contre les incidents imprévus, comme un bris accidentel de canalisation, une blessure causée par un engin, ou un dégât sur une propriété voisine.
Les travaux de terrassement comportent des risques inhérents qui peuvent avoir des conséquences importantes. Comprendre la couverture de votre RC Pro est donc essentiel pour exercer votre activité en toute sérénité. Cet article vous détaillera les spécificités de la RC Pro pour le terrassier, les types de dommages couverts, ainsi que les éléments à considérer pour choisir la meilleure protection.
Qu'est-ce que l'assurance RC Pro pour un terrassier et pourquoi est-elle essentielle ?
L'activité de terrassier est intrinsèquement liée à la manipulation de charges lourdes, à l'utilisation d'engins puissants et à la modification du sol. Que ce soit pour des travaux de Voirie et Réseaux Divers (VRD), de préparation de terrains, de démolition partielle, d'assainissement ou d'aménagement extérieur, chaque intervention présente des risques de dommages involontaires. L'assurance Responsabilité Civile Professionnelle est conçue pour couvrir ces risques.
Concrètement, la RC Pro intervient lorsque votre entreprise est tenue responsable d'un dommage causé à un tiers (personne physique ou morale) dans le cadre de votre activité professionnelle, avant la réception des travaux. Contrairement à l'assurance décennale, qui couvre les dommages affectant la solidité de l'ouvrage ou le rendant impropre à sa destination *après* la réception, la RC Pro s'applique aux sinistres survenant *pendant* l'exécution de vos chantiers. Bien que la souscription d'une RC Pro ne soit pas toujours une obligation légale stricte pour toutes les activités (contrairement à la décennale pour le terrassier, qui est obligatoire), elle est une exigence quasi-systématique des clients et maîtres d'ouvrage. Sans elle, vous vous exposez à supporter personnellement le coût de réparations parfois très lourdes, voire à des poursuites judiciaires, mettant en péril la pérennité de votre entreprise.
Quels types de dommages la RC Pro terrassier couvre-t-elle sur le chantier ?
Les risques spécifiques à l'activité de terrassier sont nombreux et variés. Votre assurance RC Pro est là pour vous protéger face aux conséquences financières des sinistres les plus courants que vous pourriez causer sur un chantier.
Les dommages matériels aux biens des tiers et existants
Les travaux de terrassement impliquent souvent de creuser, de déplacer de la terre et de manipuler des engins lourds à proximité d'infrastructures existantes. Il est ainsi fréquent que des dommages matériels surviennent :
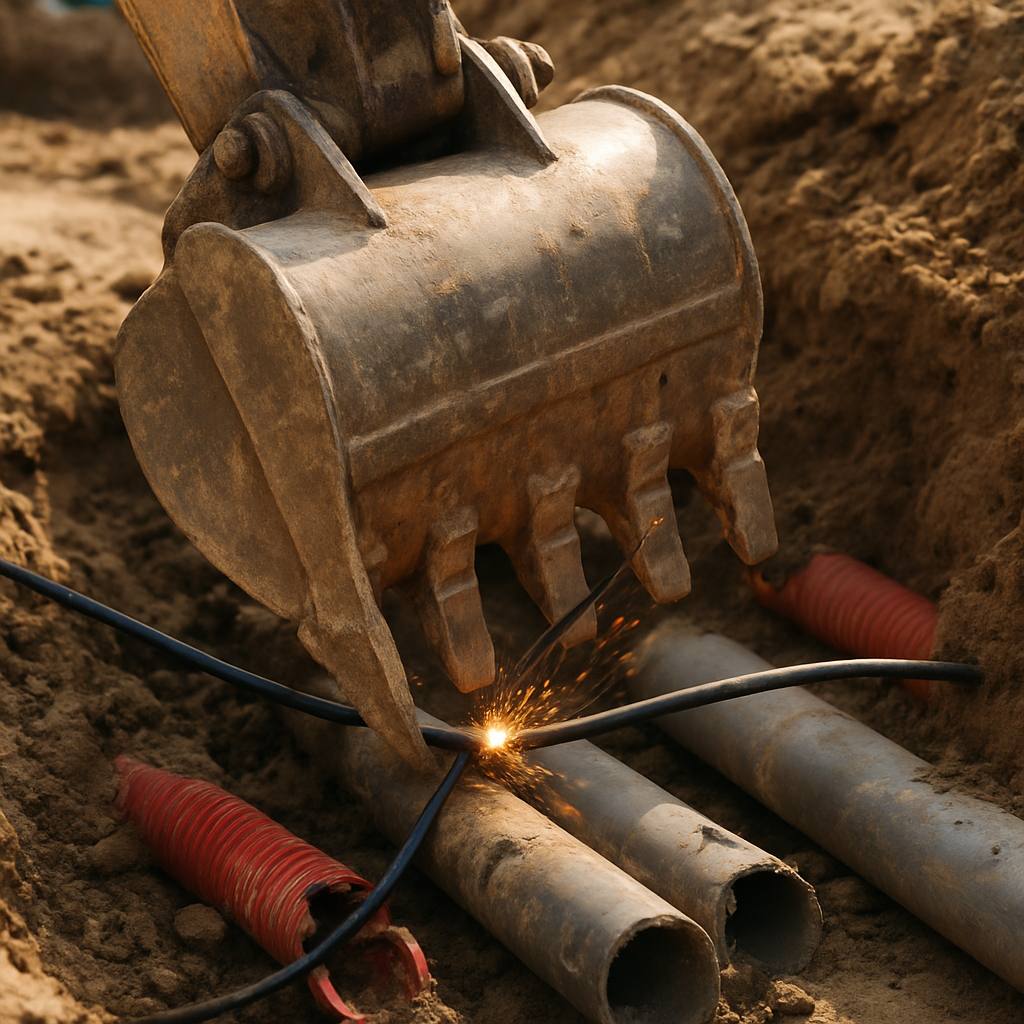
- Bris de canalisations ou de câbles : Lors d'une excavation, il est possible d'endommager accidentellement des canalisations d'eau, de gaz, des câbles électriques ou de communication souterrains. Ces incidents peuvent entraîner des coupures de services, des fuites, des explosions ou des dégâts majeurs. Votre RC Pro couvrira les frais de réparation et les conséquences directes de ces bris.
- Dégâts aux propriétés voisines : Les vibrations générées par vos engins, les mouvements de terre ou les projections de matériaux peuvent endommager des clôtures, des chemins d'accès, voire la structure de bâtiments adjacents (fissures, effondrements). Votre assurance prendra en charge les réparations nécessaires.
- Dommages aux biens du client non concernés par les travaux : Si, par exemple, une partie du jardin ou un véhicule garé chez votre client est endommagé accidentellement lors de vos manœuvres, la RC Pro interviendra.
Exemple concret : Lors d'un raccordement de maison, votre pelleteuse heurte une conduite de gaz non signalée sur le plan. La fuite qui en résulte nécessite une intervention urgente et entraîne des dégâts importants sur le terrain voisin. Votre RC Pro prend en charge les réparations de la conduite et les dégâts au voisinage.
Les dommages corporels causés à autrui
Un chantier est un environnement risqué, et votre activité peut malheureusement causer des blessures à des personnes qui ne sont ni vos employés, ni vous-même :
- Blessures de passants ou de visiteurs : Si une personne extérieure au chantier se blesse en chutant sur un monticule de terre laissé par vos équipes ou est touchée par une projection de débris.
- Blessures d'ouvriers d'entreprises tierces : Un engin en mouvement, un déséquilibre de terrain ou une mauvaise signalisation peut entraîner la blessure d'un autre artisan intervenant sur le même chantier.
Exemple concret : Un camion benne de votre entreprise, en manœuvre sur un chantier, fait marche arrière et heurte un sous-traitant d'une autre corporation qui passait derrière, lui causant des blessures. Votre RC Pro couvrira les frais médicaux et les indemnisations de la victime.
Les dommages immatériels consécutifs
Parfois, un dommage matériel ou corporel couvert par votre RC Pro peut entraîner des conséquences financières indirectes pour la victime. Ce sont les dommages immatériels consécutifs :
- Perte d'exploitation : Suite à la rupture d'un câble de fibre optique due à vos travaux (dommage matériel), une entreprise voisine subit un arrêt de son activité. Les pertes financières de cette entreprise constituent un dommage immatériel consécutif que votre RC Pro peut couvrir.
- Retard de chantier : Si un incident (ex: bris de canalisation) causé par vos équipes retarde de manière significative l'avancement global du chantier, entraînant des pénalités pour le maître d'ouvrage, ces pénalités peuvent être considérées comme des dommages immatériels consécutifs.
La pollution accidentelle
Les engins de chantier fonctionnent avec des carburants et des lubrifiants. Un incident peut entraîner une fuite ou un déversement accidentel de ces substances, causant une pollution des sols ou des eaux environnantes :
- Déversement de carburant ou d'huile : Si un flexible hydraulique lâche ou un réservoir est percé, le liquide peut s'infiltrer dans le sol, nécessitant des opérations de dépollution coûteuses.
Exemple concret : En déplaçant une mini-pelle, le réservoir est accroché par une souche, provoquant une fuite d'huile qui se répand sur une zone cultivée voisine. La RC Pro pourra couvrir les frais de dépollution et d'indemnisation de l'agriculteur pour la perte de récolte.
Quelles sont les exclusions courantes de la RC Pro terrassier ?
Il est crucial de comprendre que la RC Pro ne couvre pas tout. Certaines situations sont explicitement exclues des garanties. Connaître ces exclusions vous permet d'éviter les mauvaises surprises :
- Dommages relevant de la garantie décennale : Tout dommage affectant la solidité de l'ouvrage ou le rendant impropre à sa destination, et qui apparaît *après* la réception des travaux, relève de votre assurance décennale et non de la RC Pro.
- Dommages à vos propres biens : Votre matériel de terrassement (pelleteuses, camions, outils, etc.) n'est pas couvert par votre RC Pro. Pour cela, vous avez besoin d'une assurance spécifique du matériel ou d'une multirisque professionnelle.
- Dommages intentionnels : Si vous causez un dommage de manière délibérée, votre assurance ne vous couvrira pas.
- Fautes inexcusables ou non-respect des normes : Un manquement grave et délibéré aux règles de l'art ou aux normes de sécurité peut entraîner le refus de prise en charge par l'assureur.
- Dommages aux biens dont vous êtes dépositaire : Si vous avez en garde un bien appartenant à un tiers (hors cadre direct de vos travaux) et que celui-ci est endommagé, la couverture peut être limitée ou exclue selon les contrats.
- Les franchises : En cas de sinistre, une franchise reste à votre charge. Son montant est spécifié dans votre contrat et impacte le coût final de l'indemnisation.
Il est donc primordial de lire attentivement les conditions générales et particulières de votre contrat RC Pro pour bien cerner l'étendue de votre couverture et ses limites.
Comment choisir la meilleure RC Pro pour votre activité de terrassier ?
Choisir une RC Pro adaptée n'est pas seulement une question de prix. Votre protection doit être en adéquation avec la spécificité et l'ampleur de vos activités de terrassier. Voici les points clés à considérer :
- Déclaration précise de vos activités : Assurez-vous que toutes vos activités (VRD, assainissement, démolition, travaux paysagers lourds, etc.) sont explicitement mentionnées et couvertes par votre contrat. Une activité non déclarée pourrait entraîner un refus de prise en charge en cas de sinistre. La taille de vos chantiers (surface, profondeur) peut aussi être un critère important.
- Plafonds de garantie suffisants : Les dommages en terrassement peuvent être très coûteux (ex: rupture de conduite de gaz, dégâts structurels à un bâtiment voisin). Vérifiez que les plafonds d'indemnisation sont suffisamment élevés pour couvrir les scénarios les plus graves sans mettre votre entreprise en difficulté.
- Clauses spécifiques et options : Certaines garanties optionnelles peuvent être pertinentes, comme la garantie défense et recours (prise en charge des frais de justice) ou une protection juridique étendue.
- Réputation de l'assureur : Un bon assureur se distingue non seulement par ses tarifs, mais aussi par la réactivité de sa gestion des sinistres et la qualité de son service client. Une prise en charge rapide et efficace est primordiale en cas d'incident sur un chantier.
Ne vous fiez pas uniquement au prix. Une couverture moins chère mais insuffisante pourrait vous coûter beaucoup plus cher en cas de sinistre. Prenez le temps de comparer les garanties de Responsabilité Civile Professionnelle et d'évaluer les offres de plusieurs assureurs. Utilisez notre comparateur pour obtenir des devis personnalisés qui tiendront compte des spécificités de votre activité de terrassier.
Questions fréquentes
La RC Pro est-elle obligatoire pour un terrassier ?
Pour un terrassier, l'assurance Responsabilité Civile Professionnelle n'est pas une obligation légale générale comme la décennale. Cependant, elle est indispensable et quasi-systématiquement exigée par les maîtres d'ouvrage et les donneurs d'ordre, car elle couvre les dommages que vous pourriez causer aux tiers avant la réception des travaux.
Quelle est la différence entre la RC Pro et la décennale pour un terrassier ?
La RC Pro couvre les dommages causés aux tiers (corporels, matériels, immatériels) *pendant* l'exécution de vos travaux sur le chantier. La garantie décennale intervient *après* la réception de l'ouvrage et couvre les désordres qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination pendant 10 ans.
Ma RC Pro couvre-t-elle les dommages aux réseaux existants ?
Oui, une bonne assurance RC Pro pour terrassier doit explicitement couvrir les dommages matériels causés aux réseaux existants (canalisations d'eau, de gaz, câbles électriques ou de communication) que vous pourriez endommager accidentellement lors de vos excavations. Vérifiez bien cette clause dans votre contrat.
Un auto-entrepreneur terrassier a-t-il besoin d'une RC Pro ?
Oui, absolument. Un auto-entrepreneur terrassier est soumis aux mêmes risques et responsabilités qu'une entreprise classique. Sans RC Pro, il devrait assumer personnellement l'intégralité du coût des réparations et des indemnisations en cas de sinistre, ce qui peut rapidement mettre en péril son activité.
Quel est le coût moyen d'une RC Pro pour un terrassier ?
Le prix d'une RC Pro pour un terrassier varie fortement en fonction de plusieurs facteurs : le chiffre d'affaires, l'expérience, les activités exactes exercées (VRD, démolition, etc.), la région, et les garanties choisies (plafonds, franchises). En moyenne, vous pouvez vous attendre à une fourchette indicative annuelle allant de 500 € à plus de 1 500 € pour une couverture complète.
En résumé
La Responsabilité Civile Professionnelle est une garantie fondamentale pour tout terrassier. Elle vous assure une protection financière indispensable face aux nombreux risques de dommages matériels, corporels et immatériels que votre activité peut engendrer sur un chantier. Ne sous-estimez jamais l'importance d'une couverture adaptée : elle est votre bouclier face à l'imprévu et garantit la pérennité de votre entreprise.
Pour trouver l'assurance RC Pro qui correspond précisément aux spécificités de votre métier de terrassier et comparer les meilleures offres du marché, nous vous invitons à utiliser notre comparateur de RC Pro pour les professionnels du bâtiment. Obtenez des devis personnalisés en quelques clics.